본인부담상한제 상한액 2026년, 1분위 90만 원에서 10분위 843만 원까지
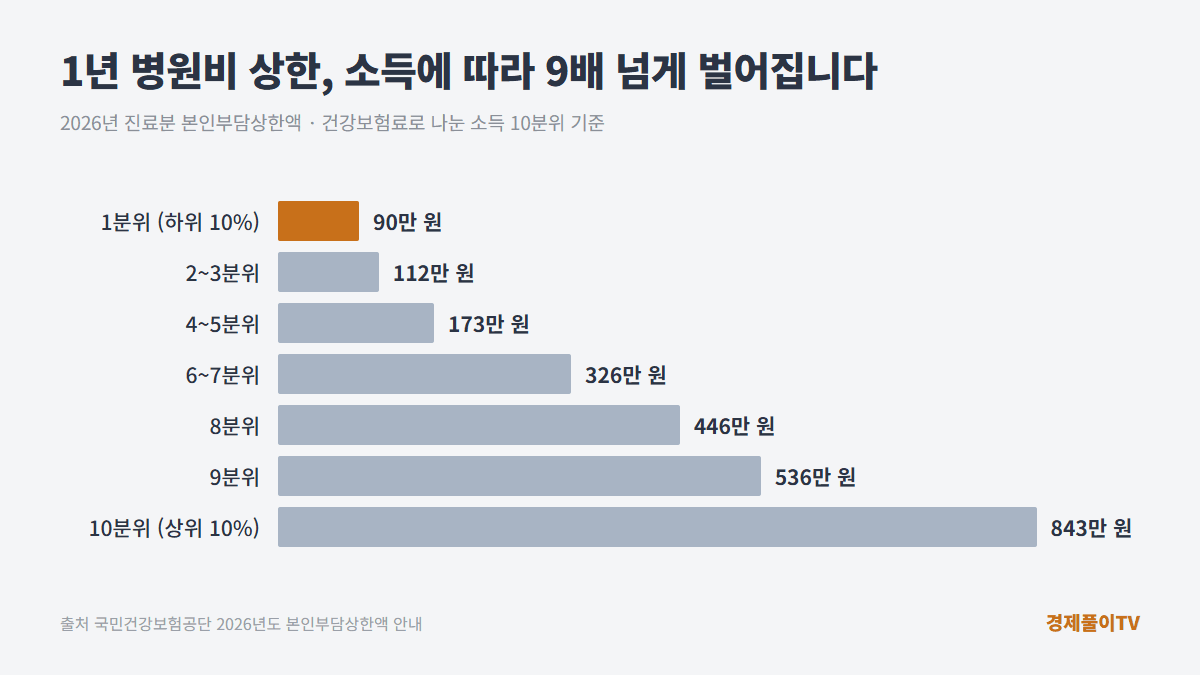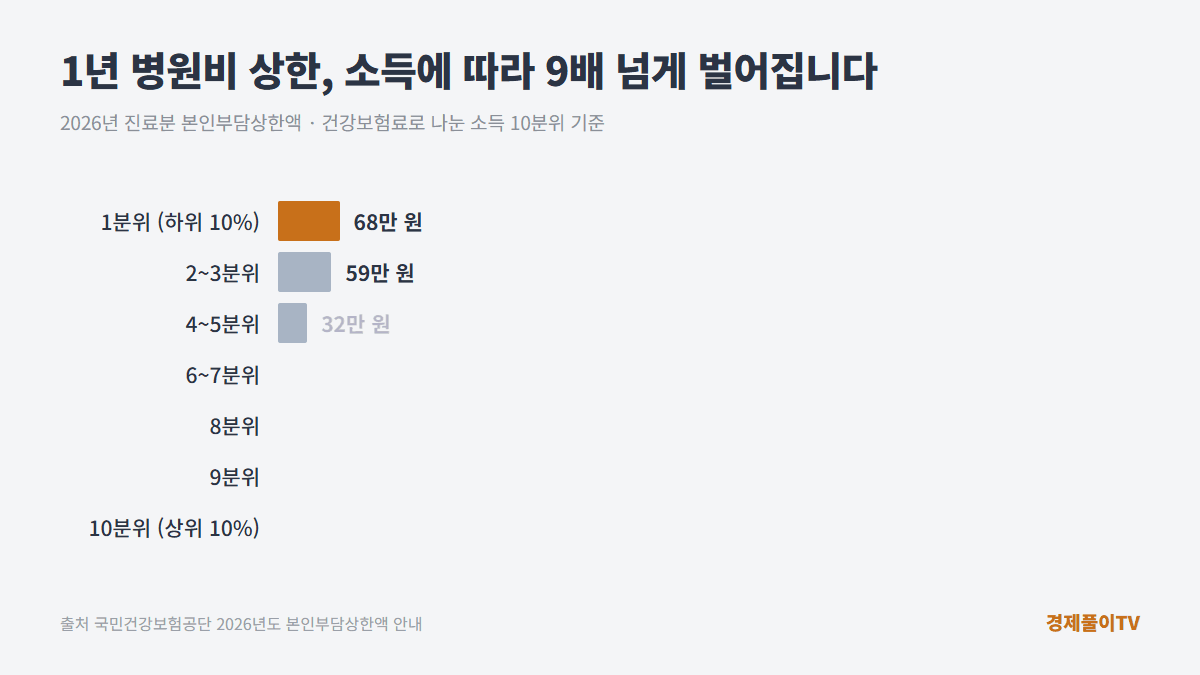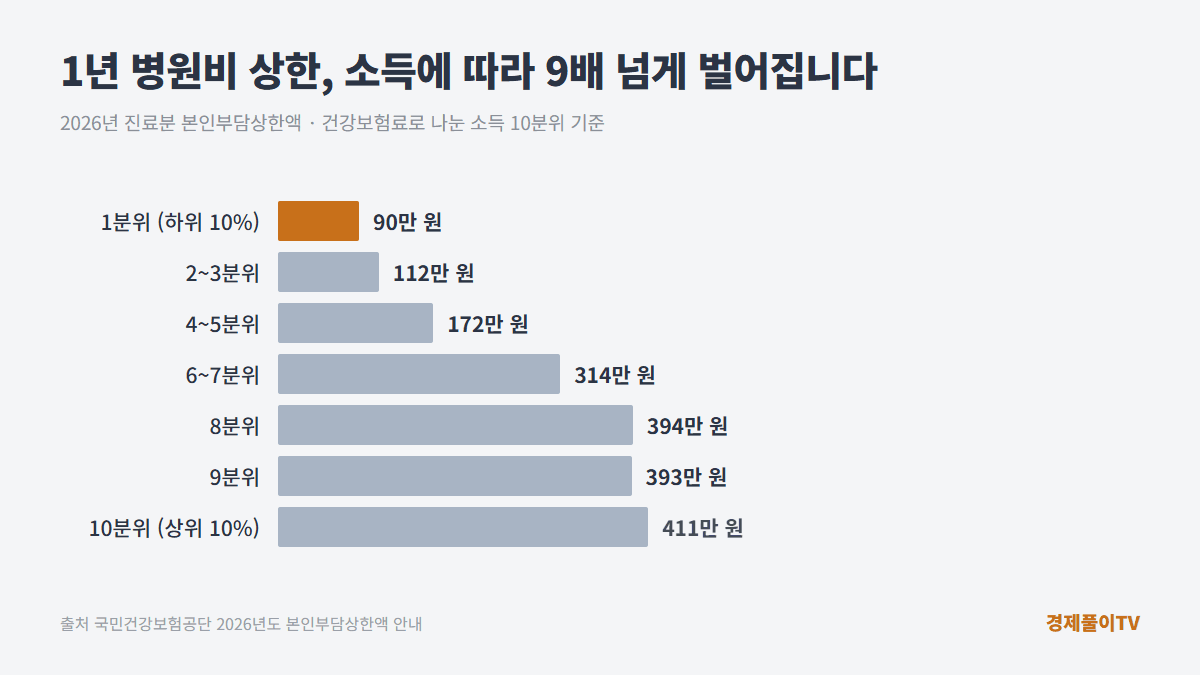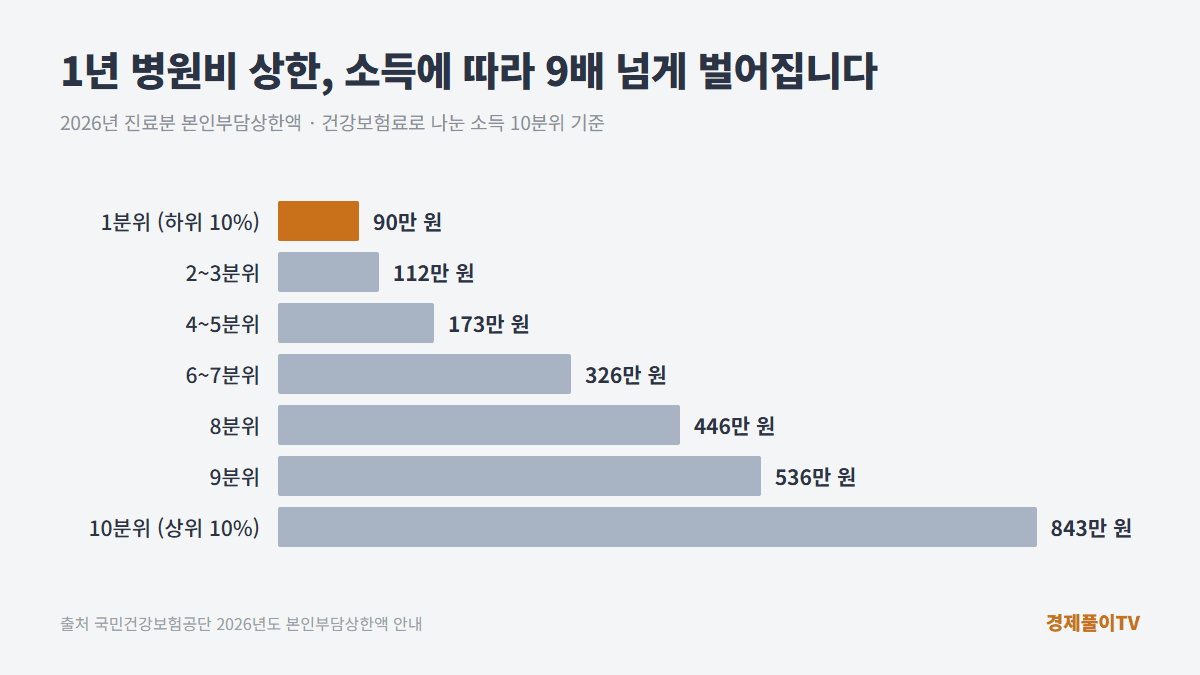
1. 2026년 진료분 본인부담상한제 상한액은 소득 1분위 90만 원에서 10분위 843만 원까지입니다. 1년 동안 낸 건강보험 본인부담금이 이 금액을 넘으면 초과분을 국민건강보험공단이 돌려줍니다.
2. 병원 한 곳이 아니라 그 해에 다닌 모든 병·의원의 본인부담금을 합산합니다. 다만 비급여와 상급병실료처럼 합산에서 빠지는 돈이 따로 있습니다.
3. 2025년 진료분으로는 226만 2,605명이 3조 760억 원을 돌려받았습니다. 1인당 평균 약 136만 원이고, 이 가운데 76.6%가 소득 하위 50%에게 갔습니다.
이 글은 정보 제공을 목적으로 하며, 특정 상품의 가입이나 구매를 권유하지 않습니다. 개인별 상한액과 환급 대상 여부는 국민건강보험공단에서 확인해야 합니다. 수치는 작성 시점 기준이며 이후 달라질 수 있습니다.
본인부담상한제 상한액은 소득 10분위로 나뉩니다
큰 병을 한 번 겪으면 병원비가 어디까지 올라갈지 가늠이 되지 않습니다. 그 상한선을 미리 그어 둔 제도가 본인부담액상한제, 흔히 말하는 본인부담상한제입니다. 1년 동안 낸 건강보험 본인부담금을 모두 더해서 내 소득분위의 상한액을 넘으면, 넘은 만큼을 공단이 돌려줍니다.
기준이 되는 본인부담상한제 상한액은 해마다 고시됩니다. 2026년 진료분은 소득 1분위가 90만 원, 2~3분위 112만 원, 4~5분위 173만 원, 6~7분위 326만 원, 8분위 446만 원, 9분위 536만 원, 10분위 843만 원입니다. 가장 낮은 칸과 가장 높은 칸의 차이가 9배가 넘습니다.
2025년 진료분과 비교하면 전 구간이 조금씩 올랐습니다. 1분위는 89만 원에서 90만 원으로, 10분위는 826만 원에서 843만 원으로 바뀌었습니다. 물가와 소득이 오르면 상한액도 함께 조정되는 구조입니다.
한 병원이 아니라 1년 치 전부를 더합니다
가장 자주 오해하는 부분입니다. 상한액은 병원 한 곳에서 쓴 돈이 아니라 그 해 1월 1일부터 12월 31일까지 여러 병·의원과 약국에서 낸 본인부담금을 진료일 기준으로 모두 합산한 금액과 견줍니다.
그래서 큰 수술 한 번보다 여러 병원을 오래 다닌 경우에 상한액을 넘기는 일이 흔합니다. 동네 의원 진료비, 대학병원 입원비, 약국 조제료가 각각은 작아도 1년을 모으면 달라집니다.
내 소득분위는 건강보험료가 정합니다
소득분위는 소득 자료를 따로 받아서 매기는 것이 아니라, 진료연도에 낸 건강보험료를 기준으로 직장가입자와 지역가입자 각각의 최저보험료부터 최고보험료까지를 10등분해 정합니다.
직장가입자는 다음 해 연말정산으로 확정된 보험료를, 지역가입자는 진료연도의 평균 지역보험료를 씁니다. 개인별 상한액이 진료가 끝난 직후가 아니라 다음 해 8월쯤에야 확정되는 이유가 여기에 있습니다. 보험료가 확정돼야 분위가 나오고, 분위가 나와야 상한액이 나옵니다.
요양병원에 120일 넘게 입원하면 상한액이 올라갑니다
같은 소득분위라도 요양병원 입원일수가 연간 120일을 넘으면 더 높은 상한액이 적용됩니다. 2026년 기준으로 1분위 143만 원, 2~3분위 181만 원, 4~5분위 245만 원, 6~7분위 404만 원, 8분위 580만 원, 9분위 698만 원, 10분위 1,096만 원입니다.
돌려받는 금액이 그만큼 줄어든다는 뜻입니다. 요양병원은 뒤에 설명할 사전급여 대상에서도 빠져 있어서, 병원 창구에서 바로 적용받지 못하고 다음 해 정산을 기다려야 합니다.
상한액에 들어가지 않는 돈이 따로 있습니다
영수증에 찍힌 금액이 그대로 합산되는 것은 아닙니다. 공단은 건강보험이 적용되는 본인부담금만 셉니다. 계산에서 빠지는 대표적인 항목은 다음과 같습니다.
비급여 진료비, 선별급여, 전액본인부담금, 임플란트, 상급병실(2~3인실) 입원료, 추나요법 본인일부부담금, 상급종합병원 외래 경증질환 진료분이 제외됩니다. 응급 상황이 아닌 사유로 응급실을 이용해 90%를 본인이 부담한 진료비, 연간 외래 이용이 365회를 넘은 뒤의 진료비도 빠집니다. 국가나 지방자치단체에서 이미 의료비를 지원받은 부분도 계산에서 뺍니다.
1년 병원비가 상한액을 훌쩍 넘었는데도 환급 안내를 못 받는 경우는 대개 이 목록 때문입니다. 실제로 지출한 돈과 제도가 세는 돈이 다릅니다.
2025년 진료분으로 226만 명이 3조 760억 원을 돌려받았습니다
보건복지부와 국민건강보험공단은 2025년 진료분 개인별 상한액이 확정되자 2026년 8월 31일부터 초과금 지급 절차를 시작했습니다. 대상자는 226만 2,605명, 지급액은 3조 760억 원으로 1인당 평균 약 136만 원입니다.
돈이 어디로 갔는지가 이 제도의 성격을 보여 줍니다. 소득 하위 50% 이하가 201만 6,503명으로 전체 대상자의 89.1%였고, 이들이 받은 금액은 2조 3,556억 원으로 전체 지급액의 76.6%였습니다. 65세 이상은 131만 761명이 2조 596억 원을 받아 대상자의 57.9%, 지급액의 67%를 차지했습니다.
규모도 계속 커지고 있습니다. 2024년 진료분은 213만 5,776명에게 2조 7,920억 원이었으니, 1년 사이 대상자는 5.9%, 지급액은 10.2% 늘었습니다.
돌려받는 길은 사전급여와 사후급여 두 가지입니다
사전급여는 같은 요양기관에서 낸 본인부담금이 그 해 최고상한액을 넘을 때 병원이 초과분을 공단에 직접 청구하는 방식입니다. 환자는 창구에서 상한액까지만 냅니다. 2026년 사전급여 최고상한액은 843만 원이고, 앞서 적었듯 요양병원은 대상에서 빠집니다.
사후급여는 여러 병·의원에서 낸 돈을 다음 해에 합산해 정산하는 방식입니다. 대부분의 환급이 이쪽입니다. 개인별 보험료가 확정되는 다음 해 8월 말에 대상자가 정해지고 그때부터 지급이 시작됩니다.
본인부담상한제 상한액 초과금, 신청은 이렇게 합니다
미리 지급동의계좌를 등록해 둔 사람은 따로 신청하지 않아도 됩니다. 2025년 진료분에서는 대상자 가운데 131만 2,819명, 58%가 여기에 해당해 2026년 9월 2일부터 등록 계좌로 순차 지급됐습니다.
등록해 두지 않았다면 공단이 보내는 지급신청 안내문을 받고 신청해야 합니다. 안내문은 네이버, KT PASS 앱, 카카오톡 순으로 전자문서가 먼저 발송되고 우편으로도 나갑니다. 안내문이 왔다면 받을 계좌를 먼저 확인해 두는 편이 빠릅니다.
2026년·2025년 진료분 본인부담상한액
| 소득분위 | 2026년 일반 | 2026년 요양병원 120일 초과 | 2025년 일반 |
|---|---|---|---|
| 1분위 | 90만 원 | 143만 원 | 89만 원 |
| 2~3분위 | 112만 원 | 181만 원 | 110만 원 |
| 4~5분위 | 173만 원 | 245만 원 | 170만 원 |
| 6~7분위 | 326만 원 | 404만 원 | 320만 원 |
| 8분위 | 446만 원 | 580만 원 | 437만 원 |
| 9분위 | 536만 원 | 698만 원 | 525만 원 |
| 10분위 | 843만 원 | 1,096만 원 | 826만 원 |
자주 묻는 질문
비급여 진료비도 합산되나요?
합산되지 않습니다. 비급여와 선별급여, 전액본인부담금, 상급병실(2~3인실) 입원료, 임플란트, 추나요법 본인일부부담금은 상한액 계산에서 제외됩니다. 영수증 총액과 제도가 세는 금액이 다를 수 있습니다.
제 소득분위와 상한액은 언제 확정되나요?
진료가 끝난 다음 해 8월쯤입니다. 직장가입자는 연말정산으로 확정된 보험료, 지역가입자는 진료연도 평균 지역보험료를 기준으로 분위를 나누기 때문에, 보험료가 확정되기 전에는 개인별 상한액도 정해지지 않습니다.
신청하지 않으면 못 받나요?
지급동의계좌를 미리 등록해 둔 경우에는 별도 신청 없이 등록 계좌로 지급됩니다. 등록하지 않았다면 공단이 보내는 지급신청 안내문을 받아 신청해야 합니다. 안내문은 전자문서와 우편으로 발송됩니다.


댓글
댓글 쓰기